
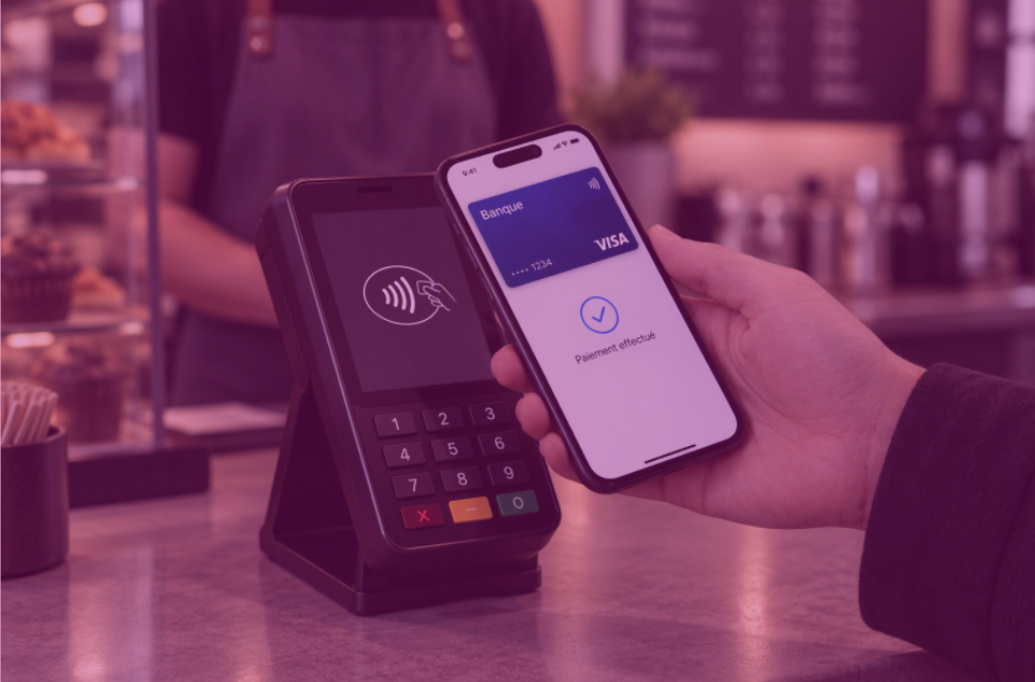
Aujourd’hui, il permet de payer ses achats, d’accéder à ses comptes bancaires et à ses placements, de conserver des cartes-cadeaux et même de présenter ses billets pour un spectacle ou un événement sportif. En quelques années seulement, une grande partie de notre vie financière s’est déplacée vers le numérique. Une évolution pratique et rapide, certes, mais qui vient aussi avec de nouvelles habitudes et de nouveaux risques.
Un portefeuille qui devient numérique
Les portefeuilles numériques permettent de rassembler plusieurs éléments que nous avions autrefois l’habitude de transporter physiquement. Selon les appareils et les services utilisés, on peut notamment y conserver :
des cartes de crédit et de débit;
certaines cartes-cadeaux;
des billets d’avion;
des billets pour des événements sportifs, spectacles ou activités culturelles.
Avec le paiement sans contact, un téléphone ou une montre intelligente peut également servir à régler un achat sans avoir à sortir sa carte physique.
Le résultat? Notre téléphone devient progressivement une extension de notre portefeuille.
Les avantages du portefeuille numérique
Le premier avantage est évidemment la simplicité. Tout peut être regroupé au même endroit et rester facilement accessible.
Il y a également la rapidité. Pour plusieurs achats courants, quelques secondes suffisent pour effectuer une transaction avec un téléphone ou une montre.
Enfin, le numérique permet de centraliser énormément d’informations. On peut consulter ses comptes bancaires, suivre ses cartes de crédit ou ses placements, transférer de l’argent et accéder à plusieurs documents financiers sans nécessairement se déplacer dans une succursale.
Mais cette simplicité vient aussi avec certains risques
Plus notre vie financière devient numérique, plus la cybersécurité prend de l’importance. La fraude, les tentatives d’hameçonnage et les fuites de renseignements personnels font partie des risques que la Banque du Canada associe à l'évolution des paiements numériques.
La dépendance à la technologie est également un élément à considérer. Une batterie déchargée, un appareil perdu, un problème de connexion ou une panne de service peuvent temporairement compliquer l’accès à certains moyens de paiement ou renseignements.
Quelques bonnes habitudes deviennent donc essentielles : protéger ses appareils par un NIP ou une authentification biométrique, utiliser des mots de passe uniques et robustes, activer l’authentification multifacteur lorsqu’elle est offerte et demeurer vigilant devant les messages ou liens inattendus.
Le numérique est pratique, mais il ne remplace pas les bonnes habitudes de sécurité.
Notre argent est-il réellement « dans » notre compte?
C’est ici qu’une distinction intéressante s’impose. Lorsque votre application bancaire indique un solde de 5 000 $, cela ne signifie pas qu’une enveloppe contenant exactement 5 000 $ en billets vous attend quelque part dans un coffre-fort.
Le solde affiché représente plutôt une créance envers votre institution financière. Dans le système bancaire moderne, l'argent déposé contribue aux activités de financement de la banque, notamment au crédit qu'elle accorde à ses clients et aux entreprises. Les institutions doivent parallèlement gérer leurs liquidités et respecter les exigences réglementaires qui s'appliquent à elles.
En réalité, une grande partie de l’argent que nous utilisons au quotidien existe sous forme numérique, plutôt que sous forme de billets et de pièces. L'argent comptant existe toujours et demeure une composante importante du système canadien. La Banque du Canada affirme d'ailleurs qu'elle continuera de soutenir les billets de banque tant que les Canadiens souhaiteront les utiliser.
Et si tout le monde voulait retirer son argent en même temps?
Une banque ne conserve pas en billets de banque l’équivalent exact de tous les soldes de ses clients. Une partie de ses ressources est utilisée dans ses activités, notamment pour financer des prêts. Par conséquent, une demande soudaine et exceptionnellement importante de retraits constituerait un important défi de liquidité.
Cela ne signifie toutefois pas que l'argent dans un compte bancaire n'est pas protégé. Au Canada, les dépôts admissibles auprès des institutions membres bénéficient de la protection de la Société d’assurance-dépôts du Canada (SADC), selon les catégories et limites prévues par son régime. La couverture est gratuite et automatique pour les dépôts admissibles détenus auprès d'une institution membre.
Cette distinction devient particulièrement pertinente avec certaines entreprises de technologie financière. La SADC précise qu'une entreprise de technologie financière n'est pas elle-même nécessairement membre de la SADC et que la protection peut dépendre de la façon dont les fonds sont détenus auprès d'une institution membre.
Les placements aussi sont passés au mobile
La transformation numérique ne s’arrête pas aux comptes bancaires.
Les institutions financières et les courtiers offrent aujourd’hui des portails ou des applications permettant aux clients d’avoir accès à leurs renseignements financiers beaucoup plus facilement.
Pour l’investisseur, cela représente un changement important. L’information qui nécessitait autrefois un relevé papier ou un appel peut maintenant, selon les fonctionnalités offertes, être consultée directement depuis un téléphone.
Cette accessibilité comporte toutefois un piège : avoir accès à son portefeuille en tout temps ne signifie pas qu’il faut le surveiller continuellement.
Les marchés fluctuent. Consulter son portefeuille plusieurs fois par jour peut donner une importance disproportionnée aux mouvements à court terme et détourner l'attention des véritables objectifs financiers. La technologie devrait donc être un outil pour mieux suivre son plan, et non une raison de le modifier impulsivement.
L’application mobile de Cloutier Groupe Financier
Depuis décembre 2025, Cloutier Groupe Financier propose sa propre application mobile. Alors qu’auparavant l’accès à votre espace client se faisait uniquement sur le Web, vous pouvez maintenant consulter plusieurs informations concernant vos placements directement à partir de votre téléphone ou de votre tablette.
Disponible sur le Google Play Store et dans l’App Store sous le nom de « Cloutier », l’application vous permet de garder un œil sur vos placements, où que vous soyez.
Vous pouvez notamment y consulter le rendement de vos placements sur différentes périodes, leur répartition géographique, ainsi que plusieurs autres renseignements liés à votre portefeuille. Une section consacrée à votre conseiller vous permet également de retrouver facilement ses coordonnées afin de communiquer avec lui lorsque vous en avez besoin.
L’application offre ainsi une façon simple et pratique d’avoir vos informations financières à portée de main et de suivre l’évolution de vos placements à partir de votre appareil mobile.
Vous aimeriez commencer à l’utiliser? Si vous avez besoin d’aide pour installer l’application ou vous connecter à votre compte, votre conseiller peut vous accompagner. N’hésitez pas à communiquer avec lui!
En résumé, la technologie continue de transformer notre façon de gérer notre argent. Que ce soit pour payer avec son téléphone, consulter ses comptes ou suivre ses placements, tout devient plus accessible. L’important est de profiter de ces nouvelles possibilités tout en demeurant vigilant et en gardant de bonnes habitudes financières.
Serge Nolin, Louis-Samuel Nolin et Xavier Petitclerc sont représentants de courtier (Épargne collective) inscrits auprès de Cloutier Groupe Financier, courtier en épargne collective.